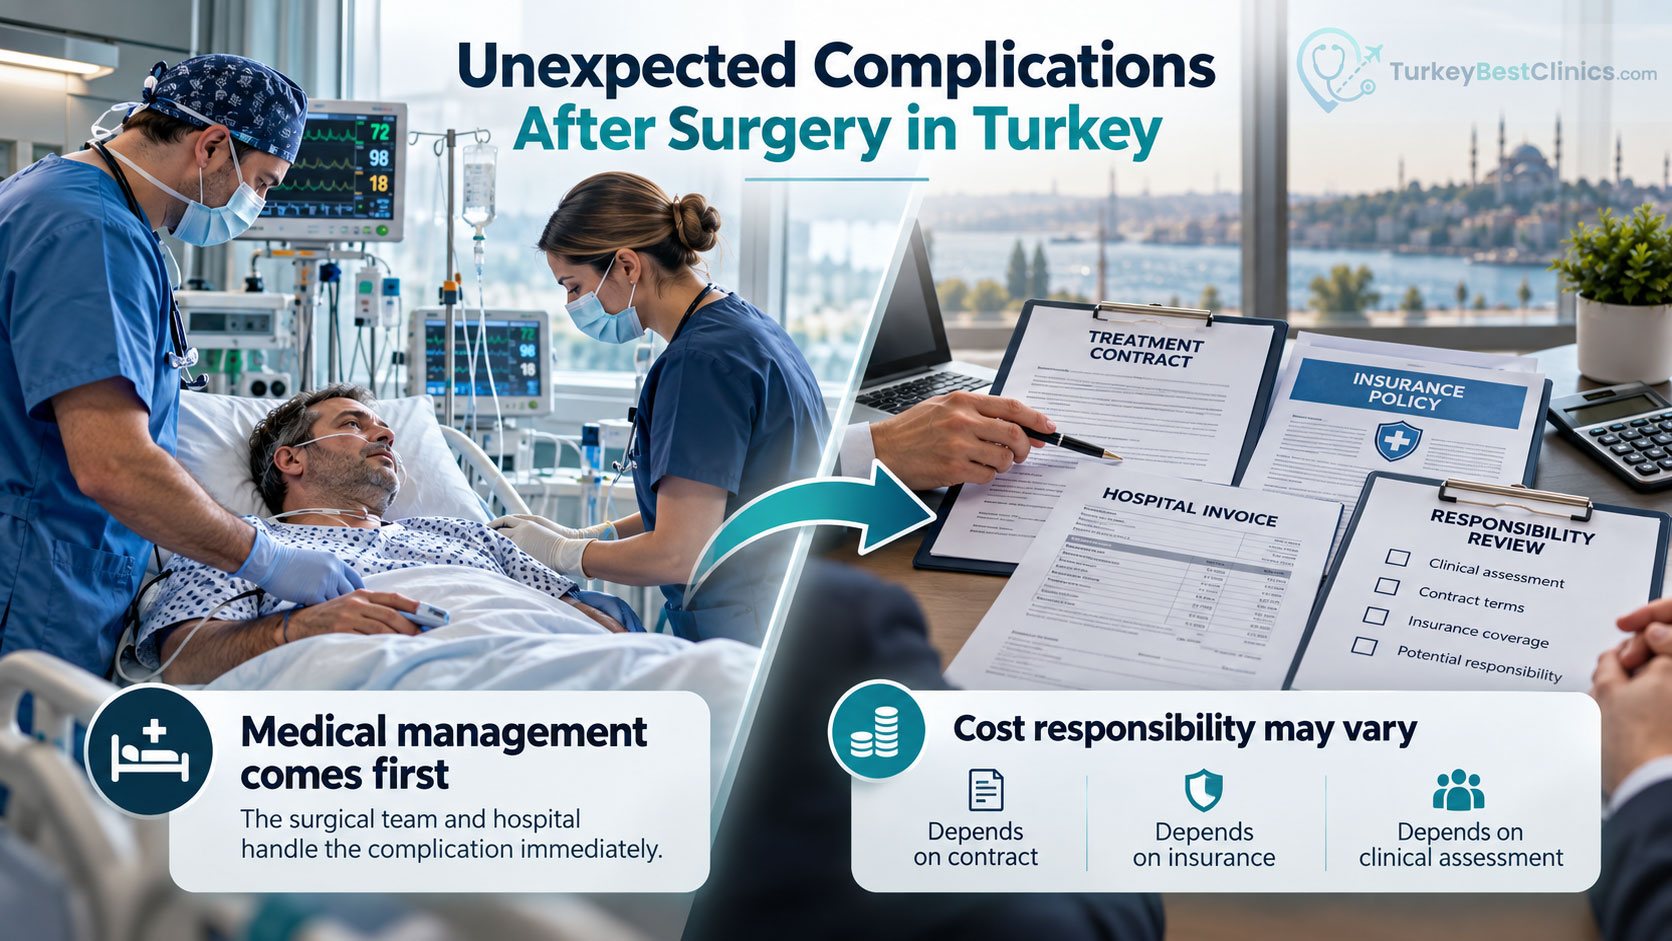
Cela dépend de la situation. Lorsqu’une complication imprévue survient pendant ou après une opération, la première responsabilité médicale incombe au chirurgien ayant réalisé l’intervention et à l’hôpital où la complication s’est produite, qui doivent organiser l’intervention d’urgence, la surveillance et le soutien des spécialités nécessaires. Toutefois, la prise en charge des frais de traitement, de soins intensifs, d’hospitalisation, d’une opération supplémentaire, des médicaments, de l’accompagnement, de l’hébergement ou du retour dans votre pays n’est pas déterminée automatiquement. Elle dépend du contrat, de la police d’assurance, de la politique de la clinique et de l’évaluation juridique des circonstances concrètes.
Avant l’opération, vous devez donc vous informer par écrit non seulement sur le prix de l’intervention, mais aussi sur la procédure médicale et financière à suivre en cas de complication. Au lieu de vous fier à des assurances verbales, examinez ensemble le contrat signé, le plan de traitement, les formulaires de consentement et les conditions de l’assurance.
Qui prend en charge le processus médical en cas de complication ?
Lorsqu’un problème survient pendant l’opération, il est d’abord détecté et évalué par l’équipe chirurgicale, qui met en œuvre un plan d’intervention d’urgence. Si nécessaire, un anesthésiste, l’équipe de soins intensifs, un spécialiste de la discipline chirurgicale concernée ou un autre spécialiste peuvent être associés à la prise en charge. La nature de cette prise en charge peut varier selon le type de complication et les capacités techniques de l’hôpital concerné.
Si un saignement, une suspicion d’infection, un problème respiratoire, un trouble de la coagulation ou tout autre signe clinique apparaît après l’opération, le premier point de contact est généralement l’hôpital où l’intervention a été réalisée ou le service d’urgence dont les coordonnées vous ont été communiquées. Si les symptômes semblent graves, il peut être nécessaire de contacter les services d’urgence locaux sans attendre la réponse du coordinateur des patients internationaux.
Le coordinateur des patients internationaux ne prend pas les décisions médicales. Ce service peut aider pour la traduction, la communication avec l’hôpital, la coordination de l’accompagnement, l’hébergement, le transport et la transmission des documents. Les décisions médicales doivent être prises par des médecins habilités, sur la base d’une évaluation clinique.
Première évaluation et plan d’orientation
Si la complication ne peut pas être prise en charge dans le centre où l’intervention a été réalisée, un transfert vers un autre hôpital disposant de capacités techniques supérieures peut être nécessaire. Dans ce cas, les documents signés à l’avance ou la police d’assurance peuvent préciser quel médecin ou établissement organisera le transfert, comment le transport en ambulance, par voie terrestre ou aérienne sera planifié, et qui en assumera le coût.
La décision de transfert répondant à une nécessité médicale, elle ne doit pas être retardée pour des raisons uniquement financières. Toutefois, dans la mesure où la situation médicale le permet, il est raisonnable de demander par écrit des explications sur le motif du transfert, l’hôpital de destination, la durée estimée de la surveillance et la responsabilité du paiement.
Sur quels documents les frais supplémentaires sont-ils déterminés ?
La survenue d’une complication ne signifie pas à elle seule que tous les frais supplémentaires sont à la charge de la clinique ou du patient. Plusieurs documents et conditions doivent être examinés ensemble pour déterminer la responsabilité financière :
- Contrat de traitement et de services : vérifiez quels services sont inclus dans le tarif forfaitaire, la durée d’hospitalisation, les consultations de contrôle ainsi que les conditions applicables aux actes supplémentaires et aux reprises chirurgicales.
- Formulaires de consentement éclairé : l’évaluation peut porter sur la manière dont les risques connus propres à l’intervention ont été expliqués et sur les risques acceptés. La signature du consentement ne signifie pas nécessairement que toute responsabilité financière ou juridique vous est automatiquement transférée ; le document doit être examiné en fonction des circonstances concrètes.
- Police d’assurance : les garanties d’assurance voyage, santé, complications chirurgicales ou évacuation médicale ont des portées différentes. Certaines polices prévoient des exclusions pour les traitements planifiés, les affections préexistantes, les interventions esthétiques ou les complications non couvertes par le contrat.
- Relevés de paiement et factures : demandez que l’acompte, le forfait, les frais d’actes supplémentaires, les médicaments, les analyses, les soins intensifs et le transport soient indiqués séparément.
- Dossiers médicaux : le compte rendu opératoire, le rapport de sortie, les résultats d’imagerie, les analyses de laboratoire et les documents de sortie peuvent être importants pour une évaluation ultérieure ou une demande d’indemnisation auprès de l’assurance.
La survenue d’une complication connue et prévisible n’est pas la même chose que l’allégation d’une négligence ou d’une faute dans la qualité des soins. L’évaluation d’une éventuelle faute peut être réalisée séparément à partir des dossiers médicaux, d’un avis d’expert, du contrat et de la réglementation en vigueur. Cette distinction ne permet pas de déterminer à elle seule qui paiera ; elle explique simplement pourquoi l’examen des frais et des responsabilités ne peut pas être résumé en une seule phrase.
Points à vérifier par écrit avant l’opération
Avant de vous rendre en Turquie, demandez les informations suivantes par e-mail ou dans un document signé afin de réduire les incertitudes. Veillez à obtenir les réponses non seulement du représentant commercial, mais aussi, si nécessaire, des services habilités de l’hôpital et de l’assureur.
- Identifiez l’hôpital, l’équipe chirurgicale et les canaux de coordination des patients internationaux à contacter au cours des 24 premières heures en cas de complication.
- Demandez si le centre où l’opération sera réalisée dispose de soins intensifs, d’un service d’urgence et du soutien des spécialités nécessaires.
- Demandez par écrit, séparément, le coût du traitement initial de la complication, d’une hospitalisation supplémentaire et des contrôles médicaux indispensables.
- Vérifiez comment le contrat traite les frais d’une opération supplémentaire, d’une reprise chirurgicale, du remplacement d’un implant, de l’anatomopathologie, des analyses, de l’imagerie et des médicaments prescrits en dehors du forfait.
- Si vous devez rester en Turquie plus longtemps que prévu, clarifiez à qui incombent les frais d’hôtel, d’accompagnement, de traduction et de transport local.
- Si votre état médical ne permet pas de prendre l’avion, confirmez auprès de l’assureur l’existence d’une garantie pour le retour dans votre pays, le vol avec accompagnement ou l’évacuation médicale.
- Demandez à l’assureur dans quel délai la complication doit être déclarée, si une autorisation préalable est nécessaire et quels documents seront demandés.
- Demandez que les documents qui vous sont remis soient expliqués dans une langue que vous comprenez. Si nécessaire, faites appel à un service de traduction professionnel et posez vos questions avant de signer un formulaire de consentement que vous ne comprenez pas.
- Vérifiez que vos antécédents médicaux, vos allergies, les produits que vous utilisez et vos interventions précédentes ont été consignés de manière complète avant l’opération.
Approche préventive en cas de litige concernant le paiement
Lorsqu’une complication imprévue survient, il est naturel de consacrer toute votre attention au traitement. Néanmoins, dans la mesure où la situation médicale le permet, il est utile de demander par écrit le détail, le motif et les conditions de paiement de chaque frais supplémentaire. Afin de ne pas retarder une intervention d’urgence, la question du paiement ne doit pas être confondue avec la nécessité médicale.
Conservez les factures, les justificatifs bancaires, les messages, les e-mails, les contrats et les rapports médicaux. Si l’on vous demande de signer un document pour un acte supplémentaire, essayez de vérifier s’il s’agit uniquement d’un consentement médical ou s’il constitue également une acceptation de frais.
Si l’assureur refuse la prise en charge, demandez une justification écrite et vérifiez la garantie ou la clause d’exclusion concernée dans la police. En cas de litige avec la clinique, vous pouvez d’abord utiliser le service officiel de réclamation ou de communication avec les patients de l’établissement ; si nécessaire, demandez les indications actualisées des autorités sanitaires compétentes et d’un conseiller juridique indépendant.
Risques critiques à prendre en compte
« Toutes les complications sont gratuites » ou « Tous les frais sont pris en charge par l’assurance » ne constituent pas, à eux seuls, des garanties suffisantes. Si la complication couverte, la période concernée, l’hôpital visé et le plafond de prise en charge ne sont pas clairement indiqués, vérifiez la portée de cette promesse dans les documents signés.
La présence d’une police d’assurance ne signifie pas automatiquement que les frais seront payés. Une affection préexistante, une intervention exclue du contrat, le non-respect du délai de déclaration ou l’absence d’autorisation préalable peuvent influencer la décision. Avant de souscrire la police, confirmez directement auprès de l’assureur les exclusions et les modalités de contact en cas d’urgence.
La survenue d’une complication ne prouve pas toujours l’existence d’une erreur médicale ; de même, le fait de qualifier un événement de « risque connu » n’écarte pas nécessairement toute responsabilité dans chaque situation. Une opinion médicale indépendante, un dossier complet et, si nécessaire, une connaissance du droit local peuvent être nécessaires pour évaluer les faits.
Questions pouvant être posées sur ce sujet
- Quels documents et quelles informations tarifaires dois-je demander par écrit avant une opération en Turquie ?
- Quelles exclusions dois-je vérifier dans une assurance voyage ou une assurance complications adaptée au tourisme médical ?
- Comment puis-je demander l’accès à mes dossiers médicaux en cas de litige pendant un traitement en Turquie ?