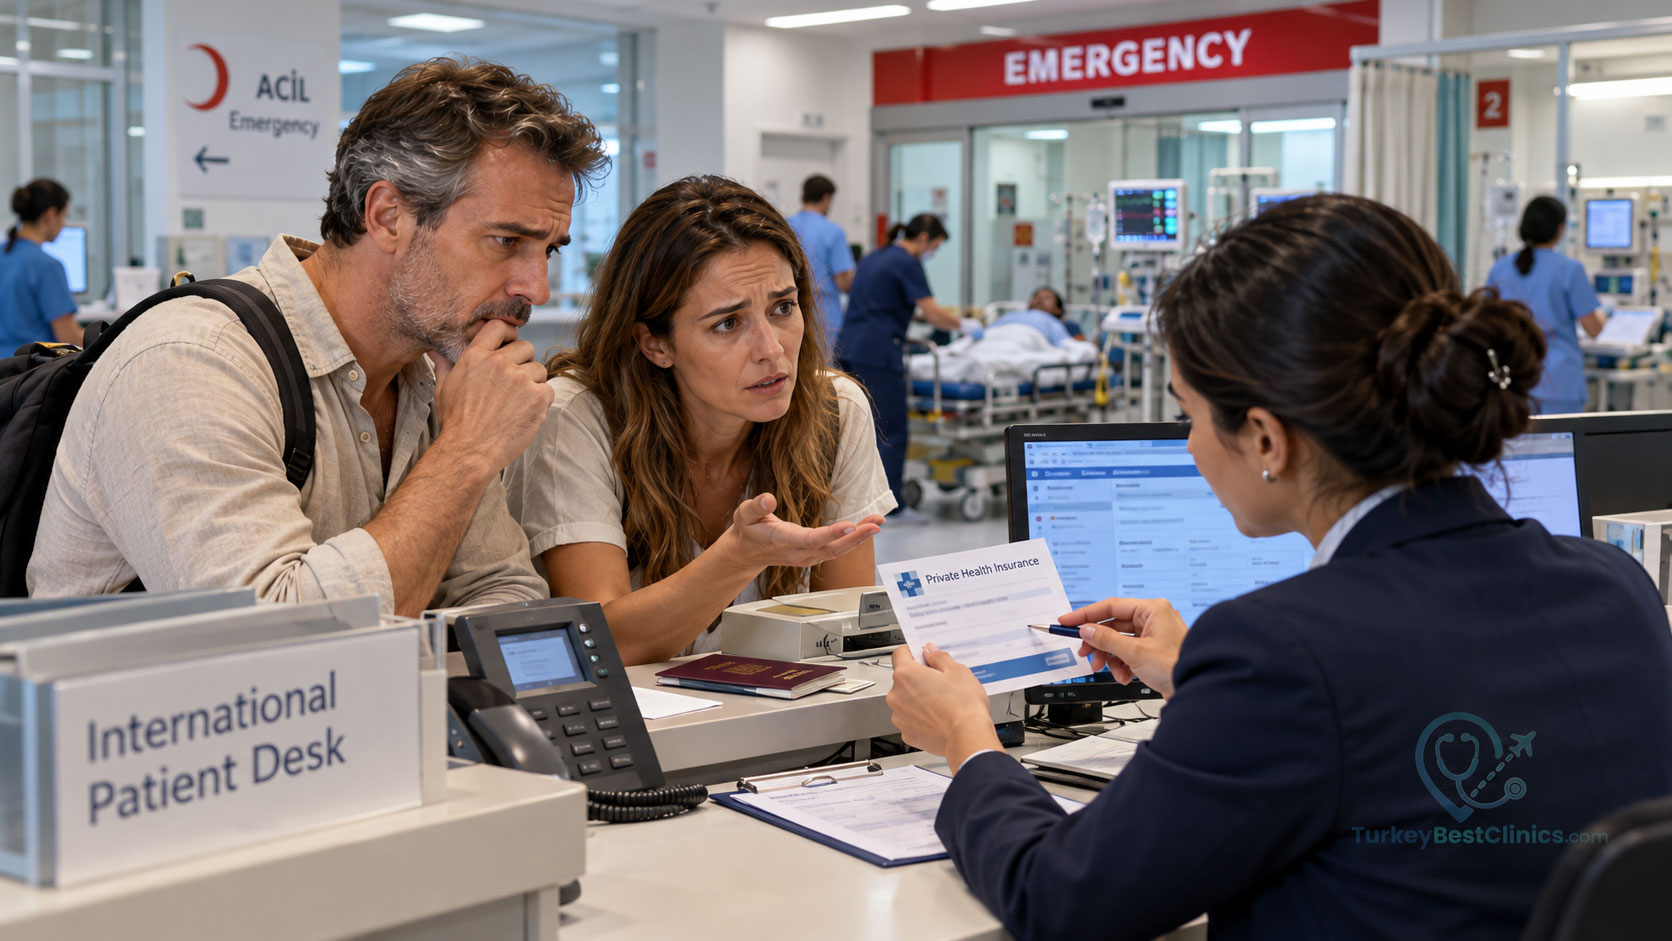
Duruma göre karşılanabilir; ancak kendi ülkenizdeki özel sağlık sigortanızın Türkiye’deki acil müdahaleleri otomatik olarak ödeyeceğini varsaymamalısınız. Poliçenizde Türkiye’nin geçerli olduğu coğrafi bölge, acil tedavi tanımı, teminat limiti, ön bildirim şartı ve ödeme yöntemi açıkça incelenmelidir. Acil bir durumda önce tıbbi güvenliğinizi sağlamanız, ardından sigorta şirketinizin yardım hattı veya resmi hasar kanalıyla mümkün olan en kısa sürede iletişime geçmeniz önemlidir.
Türkiye’ye sağlık turizmi amacıyla geliyorsanız, planlı işlem ile beklenmedik acil müdahale arasındaki ayrım özellikle önem taşır. Bir tedavi için seyahat etmiş olmanız, ortaya çıkan her sağlık giderinin poliçe kapsamında olduğu anlamına gelmez; kapsam, sözleşmenizdeki koşullara ve olayın sigortacı tarafından nasıl değerlendirildiğine göre değişebilir.
Türkiye’de acil müdahale teminatını belirleyen poliçe şartları
Özel sağlık sigortanızın Türkiye’de geçerli olup olmadığını yalnızca poliçenin varlığı belirlemez. Sigorta sözleşmesinin ülke kapsamı, teminat türü ve istisnaları birlikte değerlendirilir. Bazı poliçeler yalnızca ikamet edilen ülke içinde geçerli olabilirken, bazıları yurt dışı acil tedaviyi sınırlı süreyle veya belirli bir bölge içinde kapsayabilir.
Poliçenizde “yurt dışı sağlık giderleri”, “seyahat sağlık teminatı”, “acil tıbbi yardım” veya benzeri ifadeler bulunabilir. Bu ifadelerin kapsamı aynı değildir. Örneğin yalnızca seyahat sırasında ortaya çıkan beklenmedik rahatsızlıklar karşılanırken, Türkiye’ye gelmeden önce planlanan bir operasyon, estetik işlem, kontrol muayenesi veya önceden bilinen bir durumun tedavisi kapsam dışında bırakılabilir.
Acil durum nasıl tanımlanıyor?
Sigortacılar acil durumu çoğunlukla gecikmesi ciddi sağlık riski doğurabilecek, beklenmedik ve hızlı tıbbi değerlendirme gerektiren bir olay olarak ele alır. Bununla birlikte, hangi belirtilerin veya işlemlerin bu tanıma girdiği poliçeye göre değişebilir. Acil servise başvurmuş olmanız, yapılan her işlem veya tetkikin mutlaka teminat kapsamında kabul edileceği anlamına gelmez.
Teminat değerlendirilirken başvurunun nedeni, belirtilerin başlangıç zamanı, daha önce bilinen bir hastalık olup olmadığı, tedavinin ertelenip ertelenemeyeceği ve müdahalenin poliçe istisnalarına girip girmediği incelenebilir. Bu nedenle acil başvuru sonrasında düzenlenen tıbbi raporları ve faturaları eksiksiz saklamanız gerekir.
Türkiye’ye gelmeden önce kontrol edilecek belgeler
En güvenli yaklaşım, sigorta şirketinizden Türkiye’deki acil müdahaleler için yazılı kapsam teyidi almaktır. Telefon görüşmesi yararlı olabilir; ancak kapsamın sonradan nasıl yorumlanacağı konusunda e-posta, poliçe eki veya resmi yazılı yanıt daha açıklayıcı bir kayıt oluşturur.
- Poliçenin Türkiye’yi kapsayıp kapsamadığını ve bu kapsamın hangi tarihler arasında geçerli olduğunu kontrol edin.
- Acil servis, hastaneye yatış, görüntüleme, laboratuvar, cerrahi müdahale, ambulans ve tıbbi nakil teminatlarının ayrı ayrı bulunup bulunmadığını inceleyin.
- Yurt dışı tedavi için toplam teminat limitini, olay başına limiti ve varsa günlük hastane limitini öğrenin.
- Muafiyet, katılım payı, ön ödeme ve sonradan geri ödeme koşullarını yazılı olarak teyit edin.
- Önceden bilinen hastalıklar, devam eden tedaviler, gebelik, kronik rahatsızlıklar, spor faaliyetleri veya planlı tıbbi işlemlerle ilgili istisnaları okuyun.
- Sigorta şirketinin Türkiye’de doğrudan anlaşmalı sağlık kuruluşları bulunup bulunmadığını sorun.
- Yurt dışından aranabilen yardım hattı, poliçe numarası ve acil durum bildirim yöntemini seyahat belgelerinizle birlikte erişilebilir tutun.
Ödeme yöntemi: Doğrudan faturalandırma mı, geri ödeme mi?
Türkiye’deki acil müdahalenin sigorta kapsamında olması, sağlık kuruluşunda hiç ödeme yapmayacağınız anlamına gelmeyebilir. Uygulamada iki farklı yöntemle karşılaşabilirsiniz: Sigorta şirketinin veya asistans kuruluşunun sağlık kuruluşuyla doğrudan ödeme sürecini yürütmesi ya da masrafı önce sizin karşılayıp daha sonra geri ödeme talep etmeniz.
Doğrudan faturalandırma için sigortacının onayı, anlaşmalı kurum şartı veya provizyon belgesi gerekebilir. Acil başvuruda önceden onay alınamıyorsa, poliçeniz sonradan bildirim için belirli bir süre veya belge şartı öngörebilir. Bu süreyi ve bildirimin hangi kanaldan yapılacağını sigorta şirketinden teyit etmeden işlem yapmamanız mümkün olmayabilir; ancak gerçek acil durumda tıbbi yardımı geciktirmemelisiniz.
Masrafı kendiniz karşılamanız gerekirse ayrıntılı fatura, ödeme makbuzu, doktor raporu, acil servis kayıtları, reçete veya tıbbi ürün belgeleri talep edin. Belgelerin İngilizce veya başka bir dilde istenip istenmediğini ve tercüme gerekip gerekmediğini de önceden sorun. Geri ödeme kararı, sunulan belgelerin içeriğine ve poliçe şartlarına bağlıdır; kesin iade garantisi verilemez.
Hangi belgeleri saklamalısınız?
- Pasaport veya kimlik bilgileriyle birlikte acil başvuru kaydı.
- Doktorun değerlendirme notu, tanı açıklaması ve uygulanan müdahalelerin dökümü.
- Ayrıntılı hastane faturası ve her ödemenin makbuzu.
- Laboratuvar, radyoloji ve diğer tetkik sonuçları.
- Taburculuk özeti, yatış belgesi veya ambulans raporu.
- Sigorta şirketiyle yapılan yazışmalar, dosya numarası ve verilen onay kayıtları.
Planlı sağlık turizmi ile acil tedavi arasındaki fark
Türkiye’ye belirli bir operasyon, diş tedavisi, göz işlemi veya başka bir planlı sağlık hizmeti için seyahat ediyorsanız, seyahat sırasında ortaya çıkan her komplikasyonun otomatik olarak acil teminat kapsamında değerlendirileceğini düşünmeyin. Bazı poliçeler, seyahat amacı doğrudan tedavi olan durumları, aynı işlemle bağlantılı komplikasyonları veya tedavinin devamını ayrı kurallara bağlayabilir.
Planlı işlemden önce sigorta şirketine seyahat amacınızı ve yapılması beklenen tıbbi işlemi doğru şekilde bildirmeniz gerekir. Yanlış veya eksik bilgi, kapsam değerlendirmesinde sorun oluşturabilir. Klinik ya da aracı kuruluş tarafından verilen “sigorta karşılar” şeklindeki sözlü açıklama, kendi poliçenizdeki yazılı şartların yerine geçmez.
Başvuruda dikkat edilmesi gereken riskler
En sık karşılaşılan sorunlardan biri, acil servise başvurulduktan sonra sigorta şirketine hiç haber verilmemesi veya bildirimin çok geç yapılmasıdır. Poliçenizde bildirim şartı varsa, bu durum geri ödeme sürecini etkileyebilir. Bilincinizin kapalı olması veya iletişim kuramayacak durumda bulunmanız gibi haller için poliçenin istisnai bildirim kurallarını önceden öğrenin.
Bir başka risk, acil müdahale ile takip tedavisinin aynı kapsamda değerlendirilmemesidir. İlk müdahale teminat kapsamında görülse bile sonraki kontrol, rehabilitasyon, ilaç, yeniden yatış veya ülkenize tıbbi nakil için ayrıca onay gerekebilir. Taburculuk öncesinde hangi giderlerin devam eden teminat içinde kaldığını yazılı olarak sormanız yararlı olur.
Türkçe bilmediğiniz bir ortamda iletişim güçlüğü yaşamamak için poliçenizin İngilizce veya size sunulan dilde açıklamasını, acil yardım numarasını ve temel tıbbi bilgilerinizi yanınızda bulundurun. Çeviri desteği kapsam dahilinde olsa bile, bunun poliçenizde ayrıca düzenlenip düzenlenmediğini kontrol edin.
Acil durumda izlenebilecek güvenli yaklaşım
- Önce bulunduğunuz yerdeki uygun acil sağlık hizmetine başvurun ve tıbbi yardımı sigorta onayı beklemek için geciktirmeyin.
- Durum izin veriyorsa sigorta şirketinizin veya asistans kuruluşunun acil iletişim kanalını arayın.
- Türkiye’deki sağlık kuruluşunun sigorta bilgilerinizi ve poliçe numaranızı alıp alamayacağını sorun.
- Doğrudan ödeme, provizyon veya geri ödeme sürecinin hangisinin uygulanacağını netleştirin.
- Taburculuk sırasında tüm tıbbi belgeleri, faturaları ve ödeme kayıtlarını alın.
- İtiraz veya geri ödeme başvurusu gerekiyorsa sigorta şirketinin resmi kanalından dosya numarası isteyin ve yazışmaları saklayın.
Bu adımlar genel bilgilendirme niteliğindedir; poliçenizdeki bildirim süresi ve belge koşulları farklı olabilir. Acil sağlık hizmeti sırasında karar verirken tıbbi ekibin değerlendirmesini önceliklendirin ve sigorta kapsamını ilgili şirketin resmi kanallarından teyit edin.
İlgili sorular
- Türkiye’de özel hastanede alınan acil tedavi masrafları nasıl geri talep edilir?
- Sağlık turizmi amacıyla yapılan planlı tedaviler seyahat sigortası kapsamında olur mu?
- Türkiye’de tedavi sırasında sigorta şirketi ödeme yapmazsa hangi belgeler saklanmalıdır?