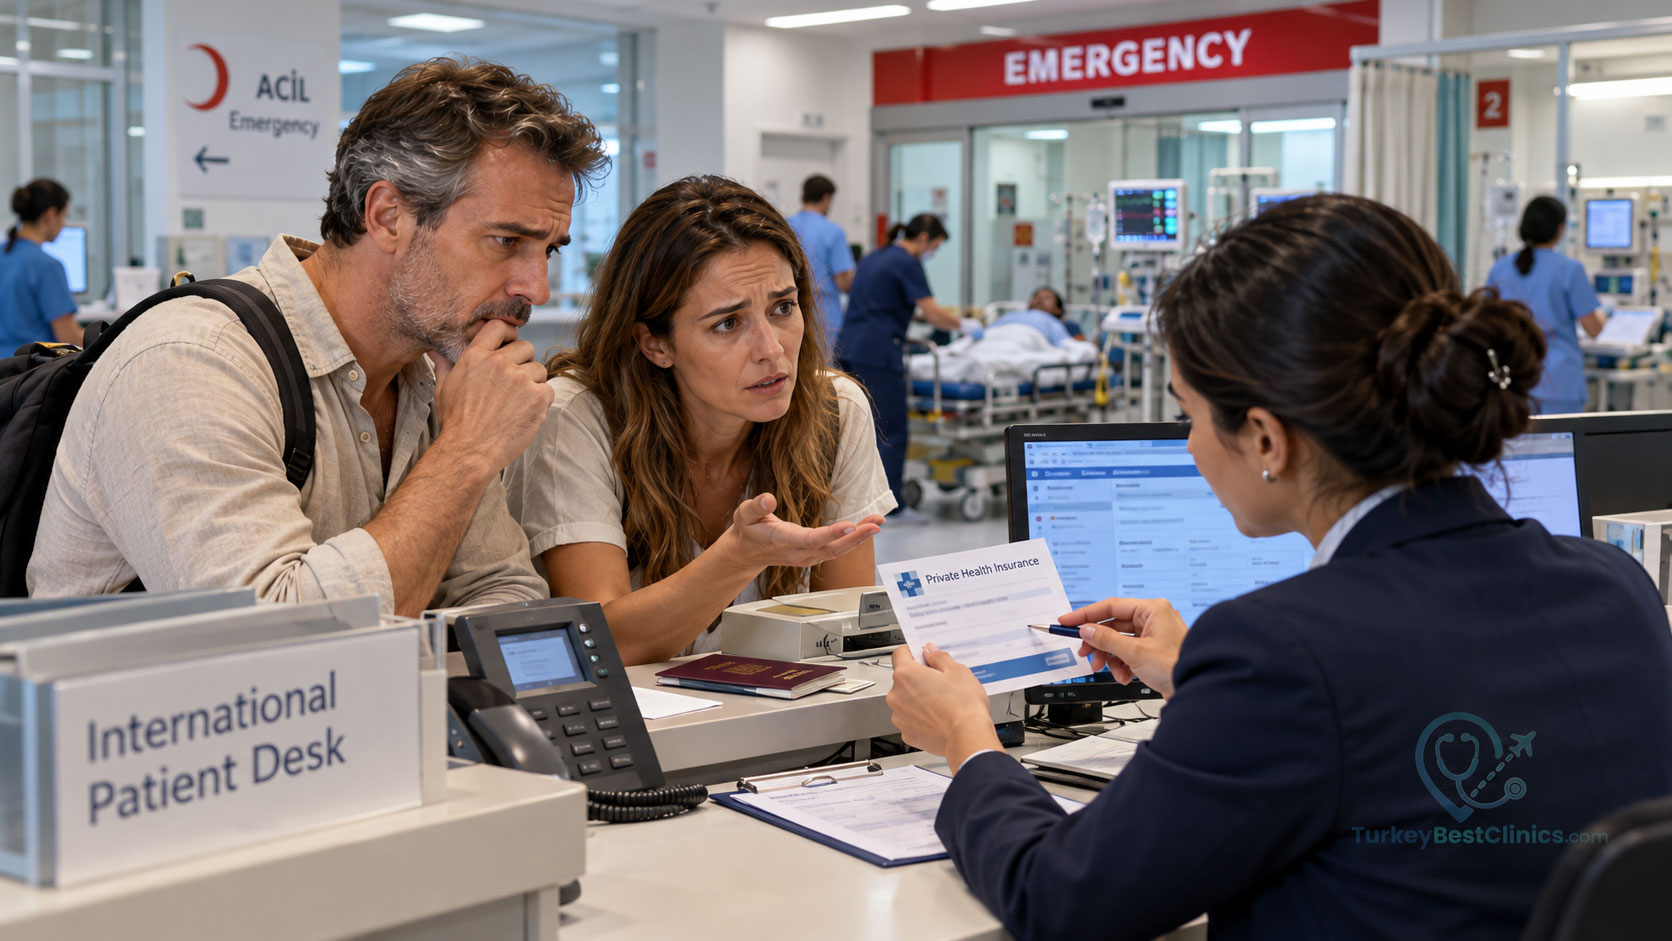
La prise en charge est possible selon les situations, mais vous ne devez pas supposer que votre assurance santé privée souscrite dans votre pays réglera automatiquement les urgences en Turquie. Examinez attentivement dans votre police la zone géographique incluant la Turquie, la définition des soins d’urgence, les plafonds de garantie, les obligations de déclaration préalable et les modalités de paiement. En cas d’urgence, il est essentiel d’assurer d’abord votre sécurité médicale, puis de contacter dès que possible la ligne d’assistance de votre assureur ou son canal officiel de déclaration de sinistre.
Si vous venez en Turquie pour un séjour de tourisme médical, la distinction entre une intervention programmée et des soins d’urgence imprévus revêt une importance particulière. Le fait d’avoir voyagé pour un traitement ne signifie pas que toutes les dépenses de santé survenues pendant votre séjour sont couvertes par votre police ; la prise en charge peut varier selon les conditions contractuelles et l’évaluation de la situation par l’assureur.
Les conditions de la police qui déterminent la couverture des urgences en Turquie
La simple existence d’une assurance santé privée ne suffit pas à déterminer sa validité en Turquie. La zone géographique couverte par le contrat, le type de garantie et les exclusions doivent être examinés conjointement. Certaines polices ne sont valables que dans le pays de résidence, tandis que d’autres peuvent couvrir les soins d’urgence à l’étranger pendant une durée limitée ou dans une zone géographique précise.
Votre police peut mentionner les « frais de santé à l’étranger », la « garantie santé voyage », l’« assistance médicale d’urgence » ou des formulations similaires. Ces termes ne recouvrent pas nécessairement la même protection. Par exemple, seuls les problèmes de santé imprévus survenus pendant le voyage peuvent être couverts, tandis qu’une opération planifiée avant l’arrivée en Turquie, une intervention esthétique, une consultation de contrôle ou le traitement d’une affection connue au préalable peut être exclu.
Comment l’urgence est-elle définie ?
Les assureurs considèrent généralement comme une urgence un événement imprévu nécessitant une évaluation médicale rapide et dont le retard pourrait entraîner un risque important pour la santé. Toutefois, les symptômes ou les actes entrant dans cette définition peuvent varier selon la police. Le fait de vous être présenté aux urgences ne signifie pas que chaque acte ou examen réalisé sera nécessairement reconnu comme couvert.
Lors de l’évaluation de la garantie, l’assureur peut examiner le motif de la consultation, la date d’apparition des symptômes, l’existence d’une maladie connue, la possibilité de différer le traitement et l’éventuelle application d’une exclusion prévue par la police. Vous devez donc conserver intégralement les rapports médicaux et les factures établis après votre passage aux urgences.
Documents à vérifier avant de venir en Turquie
L’approche la plus sûre consiste à obtenir de votre assureur une confirmation écrite de la couverture des urgences en Turquie. Un échange téléphonique peut être utile, mais un e-mail, une annexe à la police ou une réponse officielle écrite constitue une preuve plus claire de la manière dont la couverture pourra être interprétée ultérieurement.
- Vérifiez si la police couvre la Turquie et pendant quelles dates cette couverture est valable.
- Examinez si les garanties relatives aux urgences, à l’hospitalisation, à l’imagerie, aux analyses de laboratoire, aux interventions chirurgicales, à l’ambulance et au transport médical sont prévues séparément.
- Demandez le plafond total des soins à l’étranger, le plafond par événement et, le cas échéant, le plafond journalier d’hospitalisation.
- Confirmez par écrit les conditions relatives à la franchise, à la participation aux frais, à l’avance des frais et au remboursement ultérieur.
- Lisez les exclusions concernant les maladies préexistantes, les traitements en cours, la grossesse, les affections chroniques, les activités sportives ou les actes médicaux programmés.
- Demandez si l’assureur dispose en Turquie d’établissements de santé partenaires permettant une prise en charge directe.
- Gardez à portée de main, avec vos documents de voyage, le numéro d’assistance accessible depuis l’étranger, votre numéro de police et la procédure de déclaration d’urgence.
Modalités de paiement : prise en charge directe ou remboursement ?
Le fait que les soins d’urgence reçus en Turquie soient couverts par l’assurance ne signifie pas nécessairement que vous n’aurez rien à payer sur place. En pratique, deux méthodes sont possibles : l’assureur ou la société d’assistance organise directement le paiement avec l’établissement de santé, ou vous avancez les frais avant de demander leur remboursement.
Une autorisation de l’assureur, le recours à un établissement partenaire ou un document de prise en charge peut être nécessaire pour une facturation directe. Si une autorisation préalable ne peut pas être obtenue lors d’une urgence, votre police peut prévoir un délai ou des documents précis pour la déclaration a posteriori. Il peut être nécessaire de confirmer auprès de l’assureur ce délai et le canal de déclaration avant d’engager la procédure ; toutefois, en cas d’urgence réelle, vous ne devez pas retarder les soins médicaux.
Si vous devez avancer les frais, demandez une facture détaillée, les reçus de paiement, le rapport du médecin, les dossiers des urgences ainsi que les ordonnances ou documents relatifs aux produits médicaux. Demandez également à l’avance si les documents doivent être fournis en anglais ou dans une autre langue et si une traduction est nécessaire. La décision de remboursement dépend du contenu des documents fournis et des conditions de la police ; aucun remboursement définitif ne peut être garanti.
Quels documents devez-vous conserver ?
- Le dossier de consultation aux urgences, avec les informations de votre passeport ou de votre pièce d’identité.
- La note d’évaluation du médecin, l’explication du diagnostic et le détail des actes réalisés.
- La facture détaillée de l’hôpital et le reçu de chaque paiement.
- Les résultats des analyses de laboratoire, de radiologie et des autres examens.
- Le compte rendu de sortie, le document d’hospitalisation ou le rapport d’ambulance.
- Les échanges avec l’assureur, le numéro de dossier et les justificatifs des autorisations accordées.
Différence entre tourisme médical programmé et traitement d’urgence
Si vous voyagez en Turquie pour une opération, des soins dentaires, une intervention ophtalmologique ou un autre traitement médical planifié, ne supposez pas que toute complication survenant pendant le voyage sera automatiquement considérée comme couverte par la garantie d’urgence. Certaines polices peuvent appliquer des règles distinctes aux situations dans lesquelles le traitement constitue le motif direct du voyage, aux complications liées à la même intervention ou à la poursuite des soins.
Avant l’intervention programmée, vous devez communiquer correctement à votre assureur le motif du voyage et l’acte médical prévu. Des informations erronées ou incomplètes peuvent compliquer l’évaluation de la couverture. Les déclarations orales d’une clinique ou d’un intermédiaire affirmant que « l’assurance prendra en charge les frais » ne remplacent pas les conditions écrites de votre propre police.
Risques à prendre en compte lors de la demande de prise en charge
L’un des problèmes les plus fréquents est de ne pas informer l’assureur après s’être présenté aux urgences, ou de le faire beaucoup trop tard. Si votre police prévoit une obligation de déclaration, cette situation peut affecter la procédure de remboursement. Renseignez-vous à l’avance sur les règles de déclaration exceptionnelles applicables si vous êtes inconscient ou dans l’incapacité de communiquer.
Un autre risque est que les soins d’urgence et le traitement de suivi ne soient pas évalués dans le cadre de la même garantie. Même si les premiers soins sont considérés comme couverts, une consultation de contrôle, une rééducation, des médicaments, une nouvelle hospitalisation ou un transport médical vers votre pays peuvent nécessiter une autorisation distincte. Avant votre sortie, il est utile de demander par écrit quelles dépenses restent couvertes par la garantie en cours.
Pour éviter les difficultés de communication dans un environnement où vous ne parlez pas turc, gardez avec vous une explication de votre police en anglais ou dans la langue qui vous a été fournie, le numéro d’assistance d’urgence et vos principales informations médicales. Même si l’aide à la traduction est couverte, vérifiez si elle fait l’objet d’une disposition spécifique dans votre police.
Approche recommandée en cas d’urgence
- Adressez-vous d’abord au service d’urgence approprié sur place et ne retardez pas les soins médicaux en attendant l’accord de l’assureur.
- Si votre état le permet, appelez le service d’urgence de votre assureur ou de la société d’assistance.
- Demandez à l’établissement de santé en Turquie s’il peut obtenir vos informations d’assurance et votre numéro de police.
- Clarifiez la procédure applicable : paiement direct, prise en charge préalable ou remboursement.
- Au moment de votre sortie, récupérez tous les documents médicaux, les factures et les justificatifs de paiement.
- Si une contestation ou une demande de remboursement est nécessaire, demandez un numéro de dossier via le canal officiel de l’assureur et conservez tous les échanges.
Ces étapes sont fournies à titre d’information générale ; le délai de déclaration et les exigences documentaires peuvent différer selon votre police. Lors d’une urgence médicale, donnez la priorité à l’évaluation de l’équipe médicale et vérifiez la couverture d’assurance auprès des canaux officiels de l’assureur concerné.
Questions fréquentes
- Comment demander le remboursement des frais de soins d’urgence reçus dans un hôpital privé en Turquie ?
- Les traitements programmés dans le cadre du tourisme médical sont-ils couverts par l’assurance voyage ?
- Quels documents faut-il conserver si l’assureur ne paie pas pendant un traitement en Turquie ?