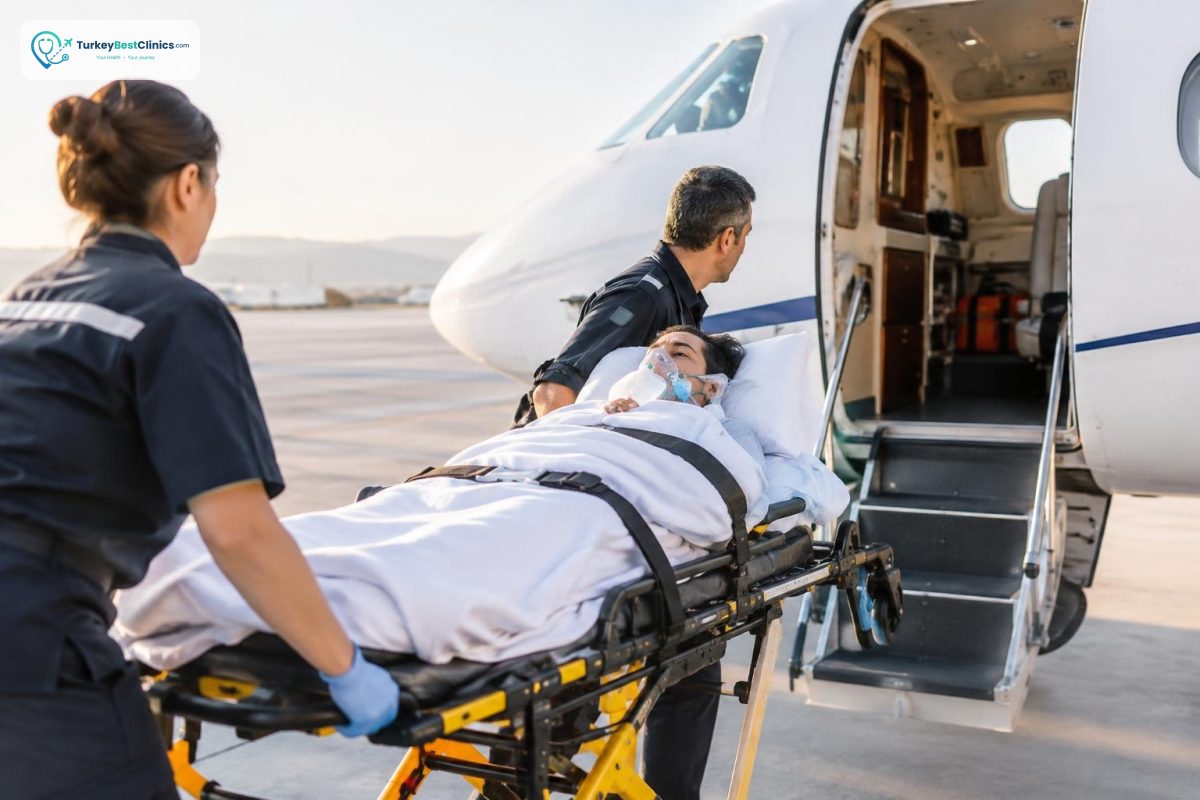
Kısa cevap: Duruma göre değişir. Sigortadaki tıbbi tahliye teminatı çoğu poliçede önce tıbben gerekli ve güvenli nakli hedefler; bu nakil Türkiye’deki en yakın uygun hastaneye, başka bir sağlık kuruluşuna veya kendi ülkenize dönüş şeklinde düzenlenebilir. Kendi ülkenize gönderilme, genellikle ayrıca tanımlanan “medical repatriation” veya “repatriation to home country” kapsamına ve sigorta şirketinin tıbbi onayına bağlıdır; “medical evacuation” ifadesi tek başına otomatik olarak ülkeye dönüş anlamına gelmez.
Kesin kapsamı belirlemek için poliçenin teminat tanımını, coğrafi sınırlarını, istisnalarını, ön onay şartlarını ve ulaşım kararının kim tarafından verileceğini birlikte incelemeniz gerekir. Sözlü açıklamalar yerine poliçe metninde ve asistans şirketinden alınan yazılı teyitte açıkça yer alan koşulları esas alın.
Tıbbi tahliye ile ülkeye dönüş arasındaki temel fark
Tıbbi tahliye, mevcut sağlık durumunuz nedeniyle bulunduğunuz sağlık kuruluşundan başka bir uygun kuruma nakledilmenizi ifade edebilir. Türkiye’de planlanan veya beklenmedik bir sağlık süreci sırasında bu nakil; daha donanımlı bir hastaneye, yoğun bakım kapasitesi bulunan bir merkeze ya da hava ambulansı kullanmaya uygun başka bir tesise yapılabilir.
Ülkeye dönüş ise sigorta terminolojisinde çoğunlukla tıbbi nedenlerle ikamet ettiğiniz veya vatandaşı olduğunuz ülkeye geri gönderilme anlamına gelir. Bazı poliçelerde bu hizmet “medical repatriation”, “return to country of residence” veya benzer ifadelerle ayrı bir teminat olarak düzenlenir. Bazı sözleşmelerde ise yalnızca Türkiye sınırları içinde uygun bir hastaneye nakil ödenir ve ülkeye dönüş kapsam dışı bırakılır.
Bu nedenle “tıbbi tahliye” başlığını görmeniz, dönüş biletinin veya hava ambulansının mutlaka karşılanacağı anlamına gelmez. Naklin amacı, tıbbi gereklilik, ulaşım şekli, varış noktası ve sigorta şirketinin önceden verdiği onay birlikte değerlendirilir.
Nakil kararında hangi tıbbi ölçütler önem taşır?
Değerlendirme genellikle mevcut sağlık durumunuzun bulunduğunuz tesiste güvenle yönetilip yönetilemeyeceğine odaklanır. Tedaviyi yürüten hekim, sigortanın tıbbi danışmanı ve asistans ekibi; naklin tıbben gerekli olup olmadığını, hangi ulaşım türünün güvenli olduğunu ve varış noktasında uygun kabul kapasitesi bulunup bulunmadığını inceleyebilir.
- Mevcut sağlık kuruluşunun gerekli branş, cihaz veya bakım düzeyine sahip olup olmadığı
- Nakil sırasında refakatçi sağlık personeli, oksijen, yoğun bakım desteği veya özel ekipman gerekip gerekmediği
- Karayolu, tarifeli uçuş, sedyeli uçuş veya hava ambulansı seçeneklerinden hangisinin güvenli olduğu
- Varış noktasının tedaviyi sürdürebilecek kapasiteye sahip olup olmadığı
- Ulaşımın sağlık durumunu kötüleştirme riski taşıyıp taşımadığı
Bu ölçütler yalnızca seyahat planlamasıyla ilgili değildir. Hekimin “kendi ülkenize dönmeniz uygun” şeklindeki görüşü, tek başına sigorta şirketinin ödeme onayı anlamına gelmeyebilir. Aynı şekilde sigortanın mali onayı da tıbben güvenli nakil kararının yerine geçmez.
Poliçe metninde kontrol edilmesi gereken tahliye ifadeleri
Poliçenizi incelerken yalnızca teminat başlığına bakmayın. Tanımlar bölümünde kullanılan ifadeler, ödeme sınırı ve hizmetin hangi koşulda başlayacağı kadar önemlidir. İngilizce düzenlenen belgelerde çeviri ile asıl metin arasında fark bulunabileceğinden, anlaşılmayan bir hükmü yazılı olarak açıklatmanız güvenli olur.
- Medical evacuation: Tıbben gerekli nakli ifade edebilir; hedef hastane veya ülke poliçeye göre değişir.
- Emergency transportation: Acil sağlık taşımacılığı anlamına gelebilir; acil olmayan planlı tedaviyi kapsamayabilir.
- Medical repatriation: Tıbbi gerekçeyle ikamet ülkesine veya belirlenmiş bir ülkeye dönüşü anlatabilir.
- Repatriation of remains: Bu ifade tıbbi tahliye değil, vefat halinde cenazenin nakliyle ilgilidir.
- Nearest suitable facility: “En yakın uygun tesis” anlamına gelir; bu ifade çoğu zaman en yakın tesisi değil, tıbben uygun görülen tesisi esas alır.
- Pre-authorisation: Nakil veya masraf öncesinde sigorta şirketinden ya da asistans merkezinden onay alınmasını gerektirebilir.
- Usual and customary costs: Ödemenin makul ve poliçede kabul edilen ücretlerle sınırlandırılabileceğini gösterebilir.
Özellikle “country of residence”, “country of nationality” ve “home country” ifadelerinin aynı anlama gelip gelmediğini kontrol edin. Yurt dışında yaşıyor olmanız halinde ikamet ülkeniz ile vatandaşlığınızın bulunduğu ülke farklı olabilir; sözleşme bunlardan yalnızca birini kapsıyor olabilir.
Tahliye kapsamını doğrulamak için uygulanabilir kontrol listesi
Türkiye’ye gelmeden önce veya sağlık hizmeti sırasında aşağıdaki bilgileri yazılı şekilde teyit etmeniz, sonradan çıkabilecek ödeme ve koordinasyon sorunlarını azaltabilir. Poliçeniz bir seyahat sigortasına, özel sağlık sigortasına, işveren planına veya kredi kartı bağlantılı bir ürüne ait olabilir; her ürünün tahliye tanımı aynı değildir.
- Poliçenin tam teminat metnini isteyin: Özet belge yerine istisnaları ve tanımları içeren güncel sözleşme metnini saklayın.
- Hedef noktayı sorun: Teminat Türkiye’deki en yakın uygun hastaneye nakli mi, ikamet ülkesine dönüşü mü, yoksa her iki seçeneği farklı koşullarda mı karşılıyor öğrenin.
- Ön onay şartını teyit edin: Sigorta şirketi veya asistans merkezi bilgilendirilmeden yapılan ambulans, uçuş ya da hastane değişikliği masraflarının nasıl değerlendirileceğini yazılı sorun.
- Kararı kimin verdiğini öğrenin: Tedaviyi yapan hekimin, sigortanın tıbbi danışmanının ve asistans koordinatörünün görevlerini birbirinden ayırın.
- Ulaşım türünü netleştirin: Tarifeli uçuş, refakatli uçuş, sedye hizmeti, karayolu ambulansı ve hava ambulansı için farklı şartlar veya limitler bulunabilir.
- Masraf limitlerini inceleyin: Nakil, refakatçi, konaklama, ambulans ve hastane kabul giderlerinin ayrı ayrı sınırlandırılıp sınırlandırılmadığına bakın.
- İstisnaları kontrol edin: Önceden bilinen rahatsızlıklar, planlı tedavi, seyahat amacı, riskli etkinlikler, tıbben gerekli olmayan ülkeye dönüş ve poliçe başlangıcından önce ortaya çıkan durumlar kapsam dışında olabilir.
- Yazılı kayıt tutun: Poliçe numarası, asistans yazışmaları, hekim raporları, nakil gerekçesi ve verilen onayları güvenli biçimde saklayın.
- Varış ülkesindeki kabulü doğrulayın: Kendi ülkenizdeki hastanenin kabul veya yatış için hazır olduğunu sigorta koordinasyonu üzerinden teyit ettirin.
Bu soruların yanıtını mümkünse e-posta veya poliçe portalındaki yazılı mesaj yoluyla alın. Telefonda verilen bilgileri görüşme tarihi, görevlinin adı veya referans numarasıyla kaydetmek yararlı olabilir; ancak bu kayıtların resmi ödeme taahhüdü sayılıp sayılmadığını ayrıca sorun.
Planlı sağlık hizmetlerinde neden farklı değerlendirme yapılabilir?
Sağlık turizmi kapsamında Türkiye’ye planlı bir işlem için geliyorsanız, poliçedeki acil tahliye teminatının planlanan tedavinin tüm aşamalarını kapsayacağını varsaymayın. Bazı sözleşmeler yalnızca beklenmedik ve acil gelişmeleri karşılar; planlı işlem, komplikasyon, takip veya revizyon gibi başlıklar ayrı kurallara bağlanabilir.
Tedavi öncesinde sigortaya işlemin planlı olduğunu, Türkiye’de bulunacağınız tarihleri, mevcut sağlık durumunuzu ve olası nakil ihtiyacını doğru şekilde bildirin. Eksik veya yanlış bilgi, teminat değerlendirmesini etkileyebilir. Hangi durumun acil kabul edileceği ve naklin hangi şartlarda başlatılacağı sözleşmeye göre değişir.
Dikkat: Kendi ülkenize dönüş her zaman en güvenli seçenek olmayabilir
Tıbbi olarak uygun bulunmayan bir uçuş veya uzun mesafeli nakil, sigorta tarafından mali açıdan kabul edilse bile sağlık açısından doğru olmayabilir. Özellikle yoğun bakım ihtiyacı, bulaşıcı hastalık, ciddi hareket kısıtlılığı, ameliyat sonrası erken dönem veya sürekli izlem gerektiren durumlarda ulaşım planı uzman değerlendirmesiyle hazırlanmalıdır.
Ayrıca sigorta şirketi, tıbben mümkün ve uygun olduğu gerekçesiyle Türkiye’deki başka bir tesise nakli tercih edebilir. Bu kararın gerekçesini, kapsamın hangi maddesine dayandığını ve itiraz veya yeniden değerlendirme yolunun bulunup bulunmadığını yazılı olarak öğrenebilirsiniz. Bu içerik hukuki danışmanlık yerine geçmez; uyuşmazlıkta poliçe, tıbbi kayıtlar ve yürürlükteki düzenlemeler birlikte değerlendirilmelidir.
İlgili sorular
- Türkiye’de planlı tedavi sırasında ortaya çıkan komplikasyonlar seyahat sigortam tarafından karşılanır mı?
- Sigorta şirketinin ön onayı olmadan ambulans veya hava ambulansı kullanırsam ödeme nasıl değerlendirilir?
- Tıbbi tahliye masraflarında refakatçi, konaklama ve hastane kabul giderleri teminata dahil midir?