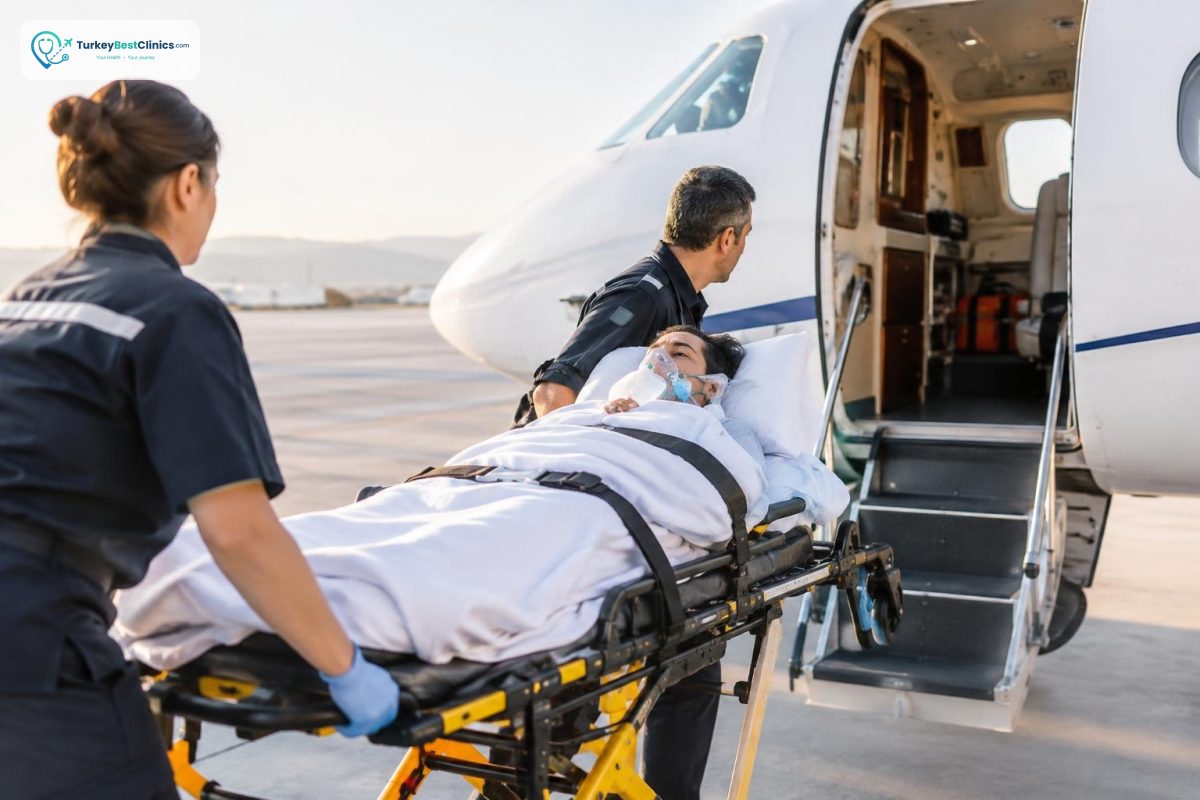
Réponse courte : cela dépend de la situation. Dans la plupart des polices, la garantie d’assistance médicale vise d’abord un transfert médicalement nécessaire et sûr. Celui-ci peut être organisé vers l’hôpital approprié le plus proche en Turquie, vers un autre établissement de santé ou vers votre pays d’origine. Le rapatriement vers votre pays dépend généralement d’une garantie définie séparément, telle que « medical repatriation » ou « repatriation to home country », ainsi que de l’accord médical de l’assureur ; l’expression « medical evacuation » ne signifie pas automatiquement un retour dans votre pays.
Pour déterminer l’étendue exacte de la couverture, vous devez examiner ensemble la définition de la garantie dans la police, ses limites géographiques, ses exclusions, les conditions d’autorisation préalable et la personne habilitée à décider du transport. Fiez-vous aux conditions explicitement indiquées dans le texte de la police et à la confirmation écrite obtenue auprès de la société d’assistance, plutôt qu’aux explications orales.
Différence fondamentale entre évacuation médicale et rapatriement
L’évacuation médicale peut désigner votre transfert, en raison de votre état de santé, de l’établissement où vous vous trouvez vers un autre établissement approprié. Au cours d’un parcours de soins planifié ou imprévu en Turquie, ce transfert peut être effectué vers un hôpital mieux équipé, un centre disposant de capacités de soins intensifs ou un autre établissement adapté au transport par ambulance aérienne.
Dans la terminologie des assurances, le rapatriement désigne généralement le retour, pour des raisons médicales, vers votre pays de résidence ou votre pays de nationalité. Certaines polices prévoient ce service séparément sous les appellations « medical repatriation », « return to country of residence » ou des formulations similaires. D’autres contrats couvrent uniquement le transfert vers un hôpital approprié situé en Turquie et excluent le rapatriement vers le pays d’origine.
Par conséquent, la présence du titre « évacuation médicale » ne signifie pas que le billet de retour ou l’ambulance aérienne sera nécessairement pris en charge. L’objectif du transfert, sa nécessité médicale, le mode de transport, le lieu d’arrivée et l’accord préalable de l’assureur doivent être évalués ensemble.
Quels critères médicaux sont importants pour décider d’un transfert ?
L’évaluation porte généralement sur la possibilité de prendre en charge votre état de santé de manière sûre dans l’établissement où vous vous trouvez. Le médecin qui assure votre traitement, le médecin-conseil de l’assureur et l’équipe d’assistance peuvent examiner si le transfert est médicalement nécessaire, quel moyen de transport est sûr et si l’établissement d’arrivée dispose de capacités d’accueil appropriées.
- La présence, dans l’établissement actuel, des spécialités, équipements ou niveaux de soins nécessaires
- La nécessité éventuelle, pendant le transfert, d’un accompagnement par du personnel médical, d’oxygène, de soins intensifs ou d’un équipement spécial
- La sécurité du transport par route, par vol régulier, par vol avec civière ou par ambulance aérienne
- La capacité de l’établissement d’arrivée à poursuivre le traitement
- Le risque que le transport aggrave l’état de santé
Ces critères ne concernent pas uniquement l’organisation du voyage. L’avis du médecin selon lequel « il est approprié que vous retourniez dans votre pays » ne constitue pas à lui seul une autorisation de prise en charge par l’assureur. De même, l’accord financier de l’assureur ne remplace pas la décision concernant la sécurité médicale du transfert.
Formulations d’évacuation à vérifier dans la police
Lorsque vous examinez votre police, ne vous limitez pas au titre de la garantie. Les formulations utilisées dans la section des définitions sont aussi importantes que le plafond de prise en charge et les conditions de déclenchement du service. Lorsque les documents sont rédigés en anglais, des différences peuvent exister entre la traduction et le texte original ; il est donc prudent de demander par écrit l’explication de toute clause incomprise.
- Medical evacuation : peut désigner un transfert médicalement nécessaire ; l’hôpital ou le pays de destination varie selon la police.
- Emergency transportation : peut désigner un transport sanitaire d’urgence ; les soins planifiés et non urgents peuvent être exclus.
- Medical repatriation : peut désigner le retour, pour des raisons médicales, vers le pays de résidence ou vers un pays déterminé.
- Repatriation of remains : cette expression ne concerne pas l’évacuation médicale, mais le transport de la dépouille en cas de décès.
- Nearest suitable facility : signifie « établissement approprié le plus proche » ; cette expression se réfère généralement à l’établissement jugé médicalement adapté, et non nécessairement à l’établissement le plus proche.
- Pre-authorisation : peut exiger l’autorisation de l’assureur ou du centre d’assistance avant le transfert ou avant l’engagement des frais.
- Usual and customary costs : peut indiquer que la prise en charge est limitée aux frais raisonnables et acceptés par la police.
Vérifiez notamment si les expressions « country of residence », « country of nationality » et « home country » ont exactement la même signification. Si vous vivez à l’étranger, votre pays de résidence peut être différent de votre pays de nationalité ; le contrat peut ne couvrir que l’un des deux.
Liste de contrôle pratique pour confirmer la couverture
Avant votre arrivée en Turquie ou pendant vos soins, demandez par écrit les informations suivantes. Cela peut réduire les problèmes ultérieurs de prise en charge et de coordination. Votre police peut être liée à une assurance voyage, une assurance santé privée, un contrat d’employeur ou une carte bancaire ; la définition de l’évacuation n’est pas identique pour tous ces produits.
- Demandez le texte complet de la police : conservez la version à jour du contrat comprenant les exclusions et les définitions, plutôt qu’un simple résumé.
- Demandez le lieu de destination : vérifiez si la garantie couvre le transfert vers l’hôpital approprié le plus proche en Turquie, le retour vers votre pays de résidence ou les deux options dans des conditions différentes.
- Confirmez la condition d’autorisation préalable : demandez par écrit comment seront évalués les frais d’ambulance, de vol ou de changement d’hôpital engagés sans en informer l’assureur ou le centre d’assistance.
- Identifiez le décideur : distinguez les responsabilités du médecin traitant, du médecin-conseil de l’assureur et du coordinateur de l’assistance.
- Précisez le mode de transport : des conditions ou plafonds différents peuvent s’appliquer au vol régulier, au vol avec accompagnement, au service de civière, à l’ambulance routière et à l’ambulance aérienne.
- Examinez les plafonds de frais : vérifiez si les frais de transfert, d’accompagnement, d’hébergement, d’ambulance et d’admission à l’hôpital sont plafonnés séparément.
- Contrôlez les exclusions : les affections préexistantes connues, les soins planifiés, le motif du voyage, les activités à risque, le retour dans un pays qui n’est pas médicalement nécessaire et les situations apparues avant le début de la police peuvent être exclus.
- Conservez les documents écrits : gardez en lieu sûr le numéro de police, les échanges avec l’assistance, les rapports médicaux, le motif du transfert et les autorisations accordées.
- Confirmez l’admission dans le pays d’arrivée : faites vérifier, par la coordination de l’assureur, que l’hôpital de votre pays est prêt à vous accueillir ou à vous hospitaliser.
Dans la mesure du possible, obtenez les réponses à ces questions par e-mail ou au moyen d’un message écrit dans le portail de la police. Il peut être utile de noter la date de l’appel, le nom de l’interlocuteur et le numéro de référence pour les informations communiquées par téléphone ; demandez toutefois si ces éléments constituent officiellement un engagement de prise en charge.
Pourquoi l’évaluation peut-elle être différente pour des soins planifiés ?
Si vous venez en Turquie pour une intervention planifiée dans le cadre du tourisme médical, ne présumez pas que la garantie d’évacuation d’urgence couvrira toutes les étapes du traitement prévu. Certains contrats couvrent uniquement les événements imprévus et urgents ; l’intervention planifiée, les complications, le suivi ou une révision peuvent être soumis à des règles distinctes.
Avant le traitement, informez correctement l’assureur du caractère planifié de l’intervention, des dates de votre séjour en Turquie, de votre état de santé actuel et de la possibilité d’un transfert. Des informations incomplètes ou inexactes peuvent influencer l’évaluation de la couverture. La définition d’une situation urgente et les conditions de déclenchement du transfert varient selon le contrat.
Attention : le retour dans votre pays n’est pas toujours l’option la plus sûre
Un vol ou un transfert longue distance jugé médicalement inapproprié peut être dangereux pour votre santé, même si l’assureur l’accepte financièrement. En particulier en cas de besoin de soins intensifs, de maladie infectieuse, de limitation sévère de la mobilité, de période postopératoire précoce ou de nécessité d’une surveillance continue, le transport doit être planifié après une évaluation spécialisée.
L’assureur peut également privilégier le transfert vers un autre établissement en Turquie s’il estime cette option médicalement possible et appropriée. Vous pouvez demander par écrit le motif de cette décision, la clause de la police sur laquelle elle repose et l’existence éventuelle d’une procédure de contestation ou de réévaluation. Ce contenu ne constitue pas un conseil juridique ; en cas de litige, la police, les dossiers médicaux et la réglementation en vigueur doivent être examinés conjointement.
Questions fréquentes
- Les complications survenant pendant un traitement planifié en Turquie sont-elles couvertes par mon assurance voyage ?
- Comment les frais seront-ils évalués si j’utilise une ambulance ou une ambulance aérienne sans l’autorisation préalable de l’assureur ?
- Les frais d’accompagnant, d’hébergement et d’admission à l’hôpital sont-ils inclus dans la couverture des frais d’évacuation médicale ?